元のお金に加えて払う「利子」。借りる前に確かめたい約束を見てみましょう。
この回で考えること
- 元金と利子を分け、返す総額を考える。
- 毎回の返済額だけでなく、回数や条件も比べる。
- 借りられる額と、無理なく返せる額を区別する。
借りることは、今と後の約束を結ぶこと
第7回では、銀行がお金を貸す仕事を学びました。家や仕事の設備など、一度に大きなお金が必要なとき、大人はお金を借りて用意することがあります。ただし、借りたお金は収入のようにもらえるお金ではなく、返す約束があります。

リク
今買えるようになる代わりに、後で返す分を考えるんだね。
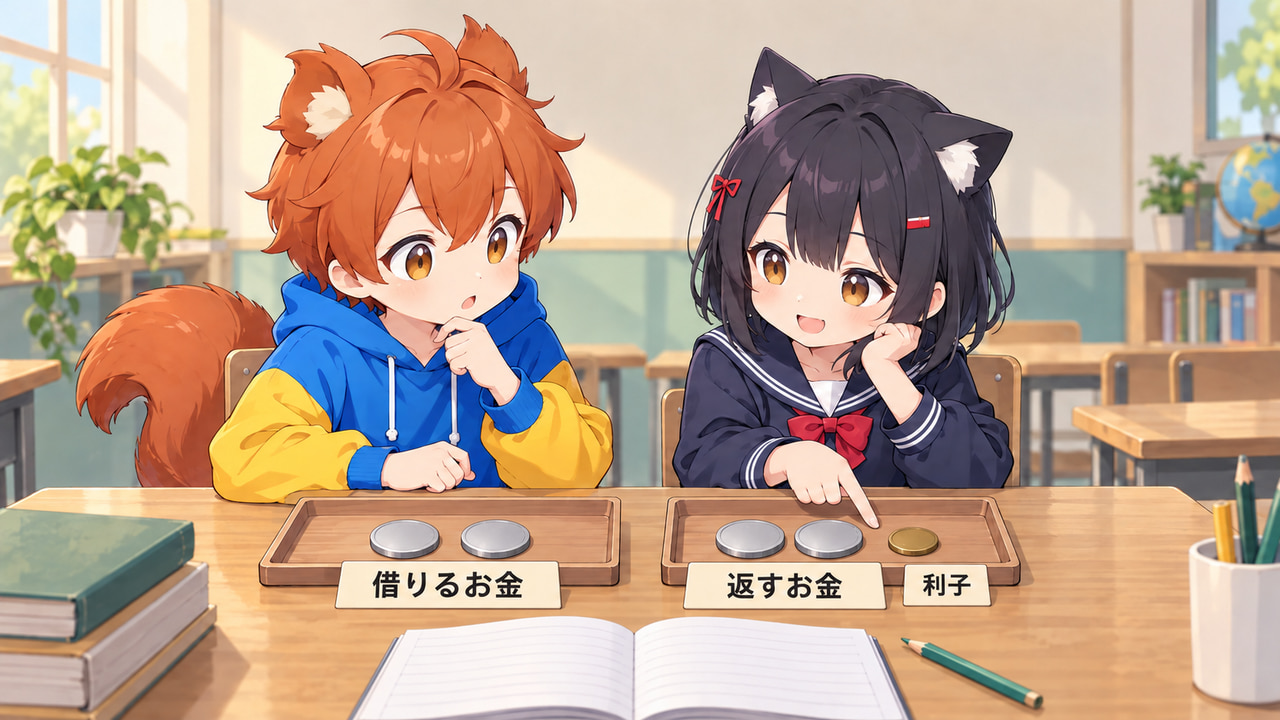
借りた元のお金を「元金(がんきん)」といいます。銀行などから借りる場合には、元金に加えて、利子を払うのが一般的です。利子は「利息」と呼ばれることもあります。
元金と利子を足すと、いくら?
仕組みを考えるため、架空の簡単な約束で見てみましょう。1,000円を借り、1年後にまとめて、元金1,000円と利子50円を返します。途中の返済や追加の借り入れ、手数料はないものとします。
この場合、返す合計は1,000+50=1,050円です。元金を返すだけでは、約束した利子の分が足りません。

ユイ
増えた50円が利子で、借りた1,000円とは分けて考えるんだね。
一定の期間にかかる利子を、元金に対する割合で表したものを「金利」といいます。1年間を基準に表す金利が「年利」です。5%は「100円につき5円」という割合です。この例では1,000円を1年間借り、利子が50円なので、年利5%です。実際の利子は、借りる期間や途中の返し方などでも変わります。ここでの数字は、仕組みを考えるための例です。
1回に返す金額が少なければ、お得?
同じ10,000円を借りる、2つの架空の返し方を比べます。Aは毎月2,100円を5回、Bは毎月1,100円を10回払います。金額には利子など必要な支払いをすべて含め、追加の料金はないものとします。
Aの合計は2,100×5=10,500円、Bは1,100×10=11,000円です。1回の支払いはBのほうが少なくても、全部合わせるとBのほうが500円多くなります。

モモカ
少しずつなら安いと思いそう。でも、何回払うかも見ないとわからないね。

門井先生
毎回払える金額かと、最後までにいくら払うか。その両方を確認しよう。合計が少なくても、途中で払えない計画では困るからね。
返すお金は、どこから出す?
返済の計画では、毎月入るお金から、食費や住まいなど暮らしに必要なお金も払えるかを考えます。借りられる上限いっぱいまで借りることが、無理なく返せることとは限りません。
収入が減るなどして、予定通り返せなくなることもあります。そのときは、黙って支払いを放置したり、別のところから無計画に借りて穴埋めしたりせず、早めに借入先や相談窓口に相談することが大切です。
お金が足りないとき、借りることだけが方法ではありません。買う時期を遅らせたり、別の物を選んだりすることもできます。自分だけで決めて借りたり、友だちと貸し借りをしたりする前に、おうちの人に相談しましょう。
今回のまとめ
- 元金は借りた元のお金、利子はそれに加えて払うお金です。
- 1回の返済額だけでなく、回数・合計・条件を確かめます。
- 生活に必要なお金を残して返せるかを考え、困ったら早めに相談します。
おうちの人と話してみましょう
次の回では、一人の買い物とは違う、社会で使うお金と税金を学びます。
出典・参考資料
外部サイトの資料は新しいタブで開きます。
情報確認日:2026-10-16
門井孝史
1977年、埼玉県生まれ。ファイナンシャルプランナーとして企業経営者や不動産オーナーをサポートし、MDRT最上級資格「TOT」を持つお金の専門家。「子どもにもお金の大切さを知ってほしい」という想いから、『マネテラス』でお金の仕組みや使い方を楽しく教える。趣味は野球で、休日はキャッチボールを楽しむことも。
